Responsabilité civile professionnelle
RCP chirurgien-dentiste : obligation et garanties
Obligatoire pour tout dentiste libéral, la RCP indemnise le patient après un soin contesté et paie votre défense, même des années après l’acte.
Votre devis en 2 min
Un courtier spécialisé, réponse sous 24 h.
Demander mon devisGratuit et sans engagement
Définition
Qu’est-ce que la RCP d’un chirurgien-dentiste ?
La responsabilité civile professionnelle couvre les dommages causés à un patient ou à un tiers dans le cadre de votre exercice.
Elle intervient dès qu’un patient reproche un dommage à un acte : douleurs après une prothèse, implant qui échoue, nerf lésé lors d’une avulsion, résultat esthétique contesté, infection imputée aux soins.
Elle paie aussi votre défense : avocat, expertise médicale, frais de procédure. Que la réclamation aboutisse ou non.
Les praticiens parlent de RCP, les assureurs généralistes de RC Pro. C’est la même garantie : la responsabilité civile professionnelle. Pour les professions de santé, on ajoute presque toujours la protection juridique, qui prend en charge la défense disciplinaire et pénale.
La RCP couvre les dommages causés aux autres. Votre local, votre fauteuil, votre radio panoramique et votre chaîne CFAO relèvent d’une multirisque professionnelle distincte. Les deux se souscrivent presque toujours ensemble en cabinet.
Vos risques
Quatre actes qui mènent le plus souvent à une réclamation
La chirurgie concentre les sinistres, mais un soin courant peut aussi finir en expertise. Voici les situations que votre RCP doit couvrir.
Implantologie
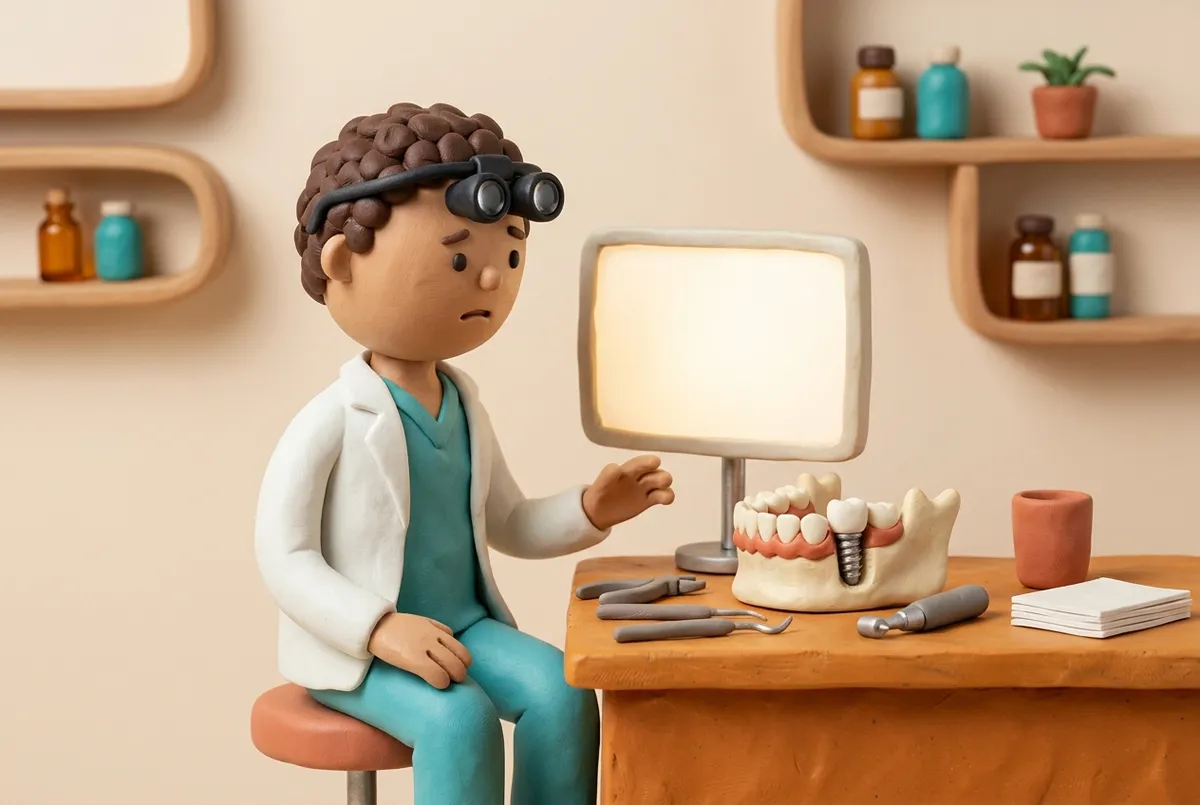
L’implant qui ne tient pas
L’implant ne s’ostéointègre pas, le patient doit être réopéré. Il invoque souvent un défaut d’information sur le risque d’échec. L’implantologie doit être déclarée au contrat.
- Ostéointégration
- Information du patient
- Acte à déclarer
Extraction
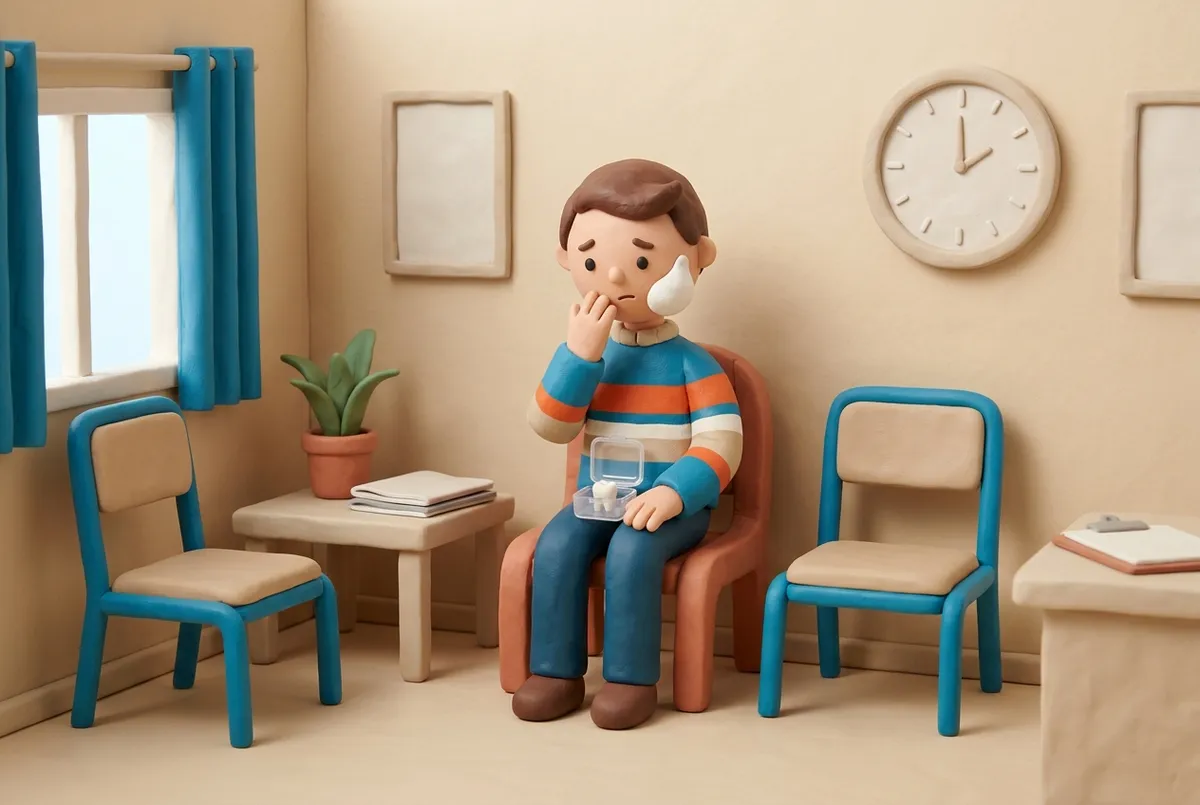
Le nerf touché après une dent de sagesse
L’avulsion d’une dent de sagesse lèse le nerf alvéolaire inférieur : lèvre et menton insensibles, parfois pour longtemps. C’est l’un des dommages corporels les plus indemnisés du métier.
- Nerf alvéolaire
- Séquelles sensitives
Endodontie
Le traitement de canal qui se complique
Instrument fracturé dans le canal, perforation, dépassement de produit : la dent est perdue ou une chirurgie devient nécessaire. Le patient demande la prise en charge.
- Instrument fracturé
- Perforation
Prothèse
La prothèse ou le sourire contestés
Bridge mal ajusté, couronne qui casse, facettes jugées ratées : le patient réclame la reprise du travail et un préjudice esthétique. Votre RCP finance l’expertise et l’indemnisation.
- Couronne et bridge
- Préjudice esthétique
Obligatoire
La RCP est obligatoire pour le chirurgien-dentiste
L’article L.1142-2 du Code de la santé publique impose une assurance de responsabilité civile professionnelle à tout professionnel de santé exerçant à titre libéral.
- Qui est concerné
- Tout chirurgien-dentiste libéral : titulaire, collaborateur, remplaçant, associé d’une société d’exercice.
- Sanction
- 45 000 € d’amende (art. L.1142-25 CSP), avec interdiction d’exercer possible à titre de peine complémentaire.
- Plafonds minimaux
- Fixés par décret : 8 M€ par sinistre et 15 M€ par année d’assurance pour les professionnels de santé libéraux.
- Preuve
- L’attestation annuelle, exigée par l’Ordre et souvent par le bailleur du cabinet.
Article L.1142-2 du Code de la santé publique
Issu de la loi du 4 mars 2002 relative aux droits des malades, il oblige les professionnels de santé libéraux, chirurgiens-dentistes compris, à être assurés pour les dommages subis par les tiers dans le cadre de leur activité de prévention, de diagnostic ou de soins.
L’Ordre national des chirurgiens-dentistes réclame l’attestation d’assurance à l’inscription au tableau, et le conseil départemental peut la redemander. Sans elle, l’exercice libéral n’est pas régulier.
Un chirurgien-dentiste salarié est couvert par la RCP de son employeur pour les actes accomplis dans le cadre de sa mission. Un remplaçant ou un collaborateur libéral exerce en son nom propre : il lui faut sa propre RCP, même sans cabinet à lui. Ne comptez jamais sur le contrat du titulaire.
Ce qu’elle couvre
Ce que couvre, et ne couvre pas, la RCP dentaire
✓ Couvert par la RCP
- ✓Erreur de soin ou de diagnostic ayant causé un dommage au patient
- ✓Prothèse, couronne ou bridge inadapté : reprise et préjudice
- ✓Lésion nerveuse ou fracture radiculaire lors d’une extraction
- ✓Échec d’implant et défaut d’information sur le risque
- ✓Préjudice esthétique invoqué après facettes, blanchiment ou prothèse antérieure
- ✓Infection imputée aux soins et défaut d’asepsie
- ✓Défense pénale et disciplinaire, expertise, frais de procédure
✕ Hors RCP
- ✕Le local, le fauteuil, la panoramique, la CFAO (→ multirisque cabinet)
- ✕Les actes non déclarés au contrat (implantologie si non listée)
- ✕La faute intentionnelle et l’exercice illégal
- ✕Vos revenus en cas d’arrêt de travail (→ prévoyance)
- ✕Les litiges purement commerciaux avec un fournisseur
Omnipratique, endodontie sous microscope, parodontologie chirurgicale, implantologie, greffe osseuse, orthodontie, sédation consciente : chaque activité à risque doit figurer dans la définition d’activité du contrat. Un acte non déclaré est un acte non garanti : c’est la première cause de refus de garantie.
Votre RCP de dentiste
Un courtier spécialisé du risque médical étudie votre profil et vérifie que vos actes réels sont bien déclarés.
Obtenir mon devis- Obligation légale couverte
- Implantologie et chirurgie déclarées
- Garantie subséquente vérifiée
- Devis gratuit et sans engagement
Mise en cause
Comment se déroule une mise en cause
Une réclamation commence rarement par un procès : plutôt par une lettre du patient, un courrier de son assureur ou une saisine de la CCI.
- Le patient conteste le soin
Courrier, avis en ligne, demande de reprise gratuite
- Réflexe n°1 Déclaration à votre assureur
Sans délai : ne répondez jamais seul sur le fond
- Expertise médicale
Amiable ou judiciaire, contradictoire, avec votre médecin-conseil
- Conciliation ou procédure
CCI, tribunal judiciaire, chambre disciplinaire de l’Ordre
- Indemnisation ou rejet
L’assureur règle le dommage retenu et vos frais de défense
Déclarez la réclamation à votre assureur dès le premier courrier, avant toute réponse écrite au patient. Une reconnaissance de responsabilité formulée de bonne foi, ou une reprise gratuite promise trop vite, peut compliquer la défense de votre dossier.
Tous les dommages ne relèvent pas d’une faute. En l’absence de faute, un accident médical grave peut être indemnisé au titre de la solidarité nationale par l’ONIAM, sous conditions de gravité. La commission de conciliation et d’indemnisation est le point d’entrée de ce dispositif.
Garantie subséquente
Base réclamation et garantie subséquente : le point à vérifier
En responsabilité médicale, un dommage peut se révéler longtemps après le soin. C’est la date de la réclamation, pas celle de l’acte, qui déclenche la garantie.
- Prescription
- Dix ans à compter de la consolidation du dommage (art. L.1142-28 CSP).
- Garantie subséquente
- Durée minimale de cinq ans à compter de la résiliation ou de l’expiration du contrat (art. L.251-2 du Code des assurances).
- Cessation d’activité
- Le plancher passe à dix ans pour le dernier contrat souscrit avant la cessation d’activité ou le décès. Attention : la garantie ne joue plus pour les réclamations postérieures à une reprise d’activité.
- Changement d’assureur
- Assurez la continuité : reprise du passé inconnu chez le nouvel assureur, ou subséquente maintenue chez l’ancien.
Un contrat en base réclamation couvre les réclamations reçues pendant la période d’assurance. Quand le contrat s’arrête (changement d’assureur, cessation d’activité, retraite), la garantie subséquente prend le relais pour les réclamations qui arrivent après.
Vous arrêtez d’exercer, vous résiliez votre RCP, et une réclamation arrive deux ans plus tard sur un implant posé avant l’arrêt. Sans garantie subséquente suffisante, elle est à votre charge personnelle. C’est le point à négocier au moment de la cessation d’activité.
Le prix
Combien coûte la RCP d’un chirurgien-dentiste ?
La RCP d’un chirurgien-dentiste libéral en omnipratique démarre autour de 25 à 30 €/mois. Si l’implantologie, la chirurgie pré-implantaire ou la parodontologie chirurgicale figurent au contrat, la prime monte généralement vers 45 €/mois ou plus.
| Profil | RCP seule (indicatif) |
|---|---|
| Remplaçant / collaborateur | dès ~25 €/mois |
| Omnipratique en cabinet | ≈ 30 €/mois |
| Implantologie / chirurgie | ≈ 45 €/mois |
| Cabinet de groupe (par praticien) | selon actes et effectif |
Fourchettes indicatives, hors protection juridique et multirisque du cabinet.
- Ce qui fait monter la prime
- Les actes chirurgicaux et implantaires, un antécédent de sinistre, un chiffre d’affaires élevé.
- Ce qui la fait baisser
- Un exercice sans chirurgie, un contrat groupé RCP + multirisque, une franchise assumée.
- Le budget complet
- Avec la multirisque du cabinet, 90 à 180 €/mois selon le plateau technique.
Questions fréquentes
Questions fréquentes sur la RCP du chirurgien-dentiste
La RCP est-elle obligatoire pour un chirurgien-dentiste ?
RCP et RC Pro, est-ce la même chose ?
L'implantologie est-elle couverte par une RCP standard ?
Un remplaçant doit-il avoir sa propre RCP ?
Qu’est-ce que la garantie subséquente ?
Combien coûte cette RCP ?
Prêt à vous couvrir ?
Mettez votre RCP en conformité de dentiste
Une RCP adaptée à vos actes réels, implantologie et chirurgie comprises.